
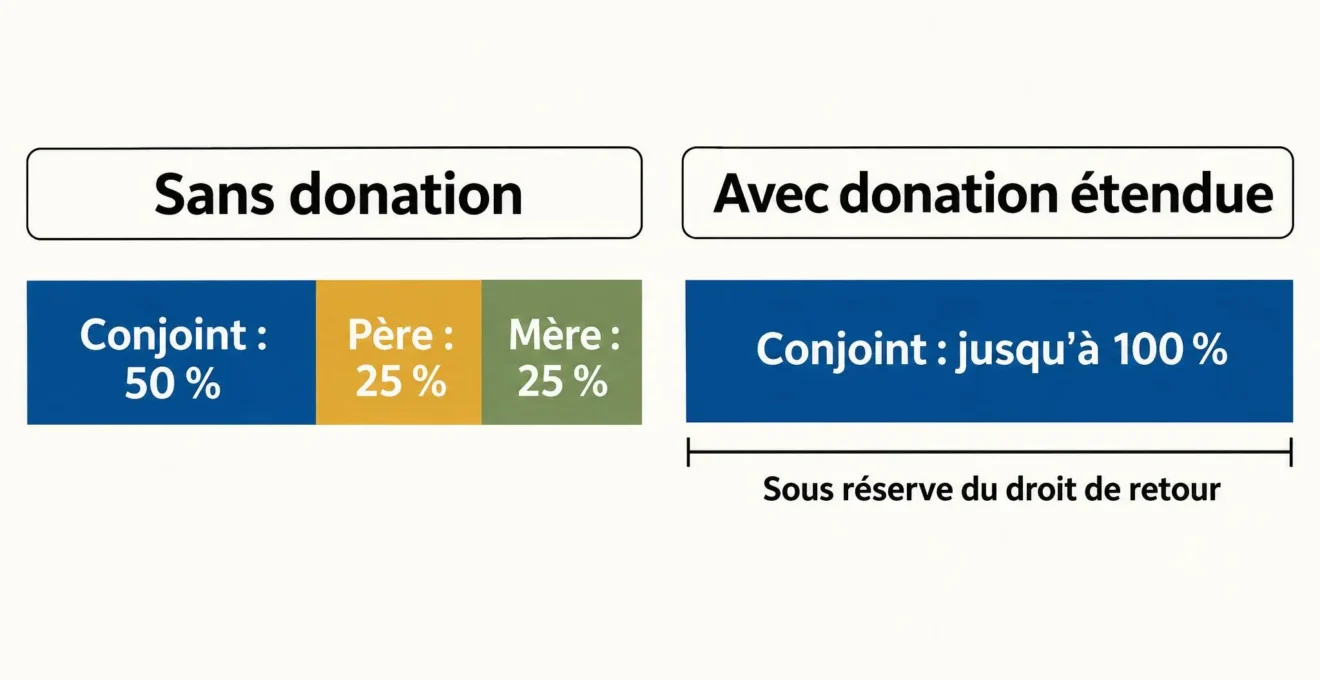
En France, lorsqu’une personne mariée décède sans descendant et laisse ses deux parents vivants, son conjoint hérite normalement de 50 % de la succession. Chaque parent reçoit 25 %. Si un seul parent est encore vivant, la part du conjoint passe à 75 %. Mais une donation au dernier vivant peut modifier cette répartition et permettre au conjoint de recueillir la totalité de la succession en pleine propriété.
Cette protection n’est toutefois pas absolue : les parents peuvent conserver un droit de retour sur certains biens qu’ils avaient donnés au défunt. Pour connaître les droits réels du survivant, il faut donc distinguer la succession légale, les dispositions de la donation et l’origine des biens transmis.
Sans donation, quelle part revient au conjoint et aux parents ?
En l’absence de disposition modifiant les droits successoraux, la présence des parents du défunt détermine la part de chacun. Les règles légales de succession publiées par Service-Public attribuent au conjoint marié sans descendant la moitié des biens successoraux lorsque les deux parents vivent, et les trois quarts lorsqu’un seul parent survit.
La répartition dépend donc du nombre de parents encore vivants au décès, et non de leur âge ou de leur situation financière.
| Parents du défunt | Conjoint survivant | Père | Mère |
|---|---|---|---|
| Deux parents vivants | 50 % | 25 % | 25 % |
| Seul le père est vivant | 75 % | 25 % | — |
| Seule la mère est vivante | 75 % | — | 25 % |
| Aucun parent vivant | 100 % en principe | — | — |
Lorsque les deux parents sont décédés, le conjoint recueille en principe toute la succession. Il existe néanmoins une exception concernant certains biens familiaux pouvant revenir pour moitié aux frères et sœurs du défunt, ou à leurs descendants, lorsque les conditions légales sont réunies.
Ces pourcentages concernent la succession du défunt, pas automatiquement l’ensemble des biens possédés par le couple. Le régime matrimonial doit d’abord être pris en compte pour déterminer ce qui appartient déjà au conjoint survivant.
Comment la donation au dernier vivant change-t-elle ces droits ?
Lorsqu’un couple marié sans descendant souhaite renforcer les droits du survivant, il faut distinguer les parts fixées par la loi de celles qu’un acte notarié peut lui attribuer. Le Jour du Seigneur présente les règles essentielles de la donation au dernier vivant, notamment son fonctionnement et ses formalités. Cette ressource aide à comprendre l’instrument juridique ; pour connaître la part effectivement transmise, il faut également vérifier les clauses de l’acte et les éventuelles donations antérieures des parents.
La donation au dernier vivant, également appelée donation entre époux, est un acte notarié permettant d’organiser les droits du conjoint sur la succession future. Elle produit ses effets au décès et ne transfère donc pas immédiatement la propriété des biens au bénéficiaire.
Dans une succession sans descendant, une donation suffisamment étendue peut permettre au conjoint de recueillir la totalité des biens successoraux en pleine propriété. Les parents ne disposent pas d’une réserve héréditaire générale qui leur garantirait systématiquement leur quart de succession malgré cette donation.
La protection obtenue dépend toutefois de l’acte réellement signé. Une donation entre époux est en principe révocable, notamment lorsqu’elle a été consentie pendant le mariage par un acte distinct du contrat de mariage. Les donations consenties dans le contrat de mariage obéissent à des règles particulières.
Il ne faut pas non plus appliquer automatiquement au couple sans descendant les trois options souvent présentées en présence d’enfants : usufruit total, quart en pleine propriété avec trois quarts en usufruit, ou quotité disponible en pleine propriété. Ces possibilités répondent notamment à la protection de la réserve des descendants, absents de la situation étudiée ici.
Les Notaires de France confirment que la donation entre époux sans enfant peut attribuer toute la succession au conjoint, même lorsque les parents sont vivants. Cette possibilité reste toutefois soumise au droit de retour légal des parents sur certains biens qu’ils avaient donnés au défunt.
Pourquoi les parents peuvent-ils conserver un droit de retour ?
La donation au dernier vivant peut écarter les parts successorales ordinaires des parents, mais elle ne fait pas nécessairement disparaître tous leurs droits. L’article 738-2 du Code civil prévoit un mécanisme spécifique : le droit de retour légal des père et mère.
Ce droit concerne les biens que les parents survivants avaient eux-mêmes donnés au défunt, lorsque celui-ci décède sans postérité. Il ne s’applique donc pas indistinctement à tous les biens de la succession.
Imaginons qu’un père ait donné un appartement à son enfant marié, sans descendant. Si cet enfant décède, le père peut, dans les limites légales, exercer son droit de retour sur ce bien. Le résultat dépend notamment de la situation juridique de l’appartement et des droits déjà applicables.
Pour chaque parent survivant, le droit de retour est limité à concurrence du quart prévu par la loi, et ne porte que sur les biens qu’il avait donnés au défunt. La valeur concernée s’impute en priorité sur les droits successoraux de ce parent. Si le retour du bien lui-même est impossible, il s’exerce en valeur, dans la limite de l’actif successoral.
Part légale et droit de retour : deux mécanismes différents. Sans donation entre époux, un parent survivant reçoit normalement un quart de la succession. Si une donation attribue toute la succession au conjoint, ce parent peut néanmoins exercer un droit de retour dans les limites légales sur des biens qu’il avait lui-même donnés au défunt. Ce droit ne porte pas automatiquement sur tous les biens.
La question essentielle est donc de savoir si les parents ont effectué des donations antérieures. S’ils n’ont donné aucun bien entrant dans le champ de ce mécanisme, leur seule présence ne suffit pas à faire naître un droit de retour légal sur le reste du patrimoine. Une éventuelle clause de retour conventionnel figurant dans un acte de donation doit également être examinée séparément.
Comment calculer l’héritage sur un exemple concret ?
Avant d’appliquer les pourcentages, il faut déterminer l’actif successoral net. Dans un couple marié sous un régime de communauté, certains biens appartiennent déjà pour partie au conjoint survivant. Ses droits propres doivent être distingués de ce qu’il recevra par héritage.
Après la prise en compte du régime matrimonial, des biens personnels du défunt et des dettes successorales, supposons que l’actif net à partager s’élève à 200 000 €. Il s’agit d’un exemple fictif, et non d’une estimation de succession réelle.
- Avec deux parents vivants et sans donation : le conjoint reçoit 100 000 € (200 000 × 50 %). Le père et la mère reçoivent chacun 50 000 € (200 000 × 25 %).
- Avec un seul parent vivant et sans donation : le conjoint reçoit 150 000 € (200 000 × 75 %), contre 50 000 € pour le parent survivant.
- Avec une donation attribuant toute la succession : le conjoint peut recevoir les 200 000 €, sous réserve notamment d’un éventuel droit de retour parental. Son montant ne peut être établi sans connaître les donations antérieures et les biens concernés.
Ces calculs montrent pourquoi le patrimoine du couple et l’actif transmis doivent être distingués. Ils ne tiennent pas compte d’éventuels frais ou opérations de partage, ni de particularités qui nécessiteraient une analyse notariale.
Quelles vérifications effectuer avant de préparer la succession ?
La première étape consiste à réunir les éléments qui déterminent les droits applicables. Le lecteur peut retrouver les actes et décrire la composition du patrimoine ; leur interprétation juridique et le calcul définitif relèvent ensuite de l’examen du dossier.
- Vérifier le mariage et l’absence de tout descendant du défunt, y compris d’une précédente union.
- Identifier les parents survivants et réunir les informations d’état civil utiles.
- Retrouver le contrat de mariage éventuel et l’acte notarié de donation au dernier vivant.
- Rechercher les donations consenties auparavant par les parents et les actes correspondants.
- Lister les biens, comptes, dettes et justificatifs afin de préparer l’examen de l’actif successoral par le notaire.
Ces pièces permettent de répondre à plusieurs questions distinctes : quels biens appartenaient au défunt ? Quelles dispositions ont été prises pour le conjoint ? Des biens peuvent-ils relever d’un droit de retour ? Le notaire pourra ensuite apprécier les clauses des actes, les droits matrimoniaux et les conséquences d’une éventuelle restitution en nature ou en valeur.
Les parts indiquées décrivent les règles générales françaises. La rédaction de la donation, le régime matrimonial et les biens précédemment donnés peuvent modifier le résultat concret. Un notaire peut déterminer les droits applicables à partir des actes et du patrimoine.
Une fois les actes retrouvés, l’inventaire des biens et dettes permet de rassembler les comptes, titres de propriété, crédits et justificatifs à examiner. Cette préparation facilite la discussion sur l’actif successoral sans se substituer à son évaluation par le notaire.
En définitive, la donation au dernier vivant peut permettre au conjoint sans descendant de recevoir toute la succession, même lorsque les parents du défunt sont encore vivants. Cette possibilité doit cependant être appréciée à partir de l’acte signé et de l’origine des biens. Vérifier ces deux éléments avec le notaire permet de connaître la protection réellement obtenue et d’anticiper les éventuels droits des parents.